所屬科目:研究所、轉學考(插大)◆會計學
1.宜大公司總資產為40億元,流通在外普通股500,000股,特別股30,000股,9月1日時宜大公司增資發行普通股60,000股。當年度發放特別股股利$200,000,淨利$2,000,000,試問每股盈餘約為?(A)$3.18(B)$3.21(C)$3.46(D)$3.49
2.宜大公司於2022年初購入一台無人機的設備,成本$550,000,殘值估計為$50,000,估計可使用4年,若採年數合計法提列折舊,請問第3年的折舊費用是多少?(A)$150,000(B)$147,500(C)$118,000(D)$100,000
3.已知宜大公司的股價為每股$860,每股淨值為$476,每股股利$16,每股盈餘$66,請問公司的本益比約為?(A)13.03倍(B)12.79倍(C)7.2倍(D)6.97倍
4.下列何種情況會造成宜大公司之現金減少?(A)宜大公司向銀行借款(B)宜大公司增資發行新股(C)宜大公司償還台灣銀行之負債(D)宜大公司出售一塊位於士林之土地
5.宜大公司以平均每股700元之股價買入庫藏股,之後又以平均每股900元賣出庫藏股,上述情況對於宜大公司之財務報表之影響為何?(A)將產生利益(B)將增加損失(C)將使權益增加(D)以上皆非
6.宜大公司發行15億元的公司債,被大宜公司購入,此筆交易在這二間公司分別列為:(A)宜大公司:投資活動,大宜公司:籌資活動(B)宜大公司:籌資活動,大宜公司:投資活動(C)宜大、大宜公司皆為投資活動(D)宜大、大宜公司皆為籌資活動
7.宜大公司2022年初以$600,000取得一輛運輸設備,經人員估計此運輸設備後,估計其殘值$80,000,如宜大公司採直線法計算折舊,該年度折舊為$65,000,若目前累計折舊為$195,000,則該設備之剩餘耐用年限應為:(A)3年(B)8年(C)6.23年(D)5年
8.宜大公司出資300萬元於宜蘭大學新校門設立日式火鍋店,並以其中100萬元購買設備,此外,亦向台灣銀行借款100萬元作為營業週轉金。則下列關於該火鍋店之敘述何者正確?(A)資產100萬元(B)資產200萬元(C)資產300萬元(D)資產400萬元
9.宜大公司對於存貨的處理方式採永續盤制下的移動平均法,其存貨資訊如下:2021年期初存貨500件@$11.42021年2月20日進貨1,000件@$122021年4月20日銷貨700件2021年8月20日再進貨200件@$142021年11月30日銷貨400件,則2021年之期末存貨成本為?(A)$7,344(B)$13,156(C)$7,235(D)$13,265
10.宜大公司於6月30已提供勞務給客戶,若7月10日當天寄送帳單給客戶,於8月10日收到客戶的款項,則收入應何時認列?(A)6月(B)7月(C)8月(D)12月
1.關於公司發放現金股利給股東時,分別有宣告日、除息日及付息日三個重要的日期,下列哪個日期公司「不用」做分錄?(A)宣告日(B)除息日(C)付息日(D)都要作分錄
2.常用於提列固定資產之折舊方式有以下4種,分別為直線法、活動量法、倍數餘額遞減法、年數合計法,其中有幾個方法會使每年所提折舊遞減?(A)1種(B)2種(C)3種(D)4種
3.下表為台積電單季營收的資訊,請問台積電2021/Q3之單季營收年增率為多少?(A)11.43%(B)13.32%(C)15.78%(D)16.34%
4.速動比率的計算中,「不」包含下列哪個會計科目?(A)現金(B)應收帳款(C)存貨(D)短期投資
5.下列哪一種提列折舊之方式會使不動產、廠房及設備在當年度所提列之折舊費用最大?(A)直線法(B)倍數餘額遞減法(C)年數合計法(D)不一定
6.下列哪些交易將影響現金流量表中籌資活動的現金流量?(A)取得交易目的以外之權益證券(B)收取現金股利(C)購置不動產、廠房及設備(D)支付普通股之現金股利
7.下列哪個交易將「不會」影響現金流量表中投資活動的現金流量?(A)非金融機構對他方的貸款(B)處分無形資產之價款(C)處分固定資產之價款(D)出售庫藏股所得之金額
8.賒銷商品$20,000,付款條件為2/10,1/20,n/30,若客戶於第8天先付現$9,800,並於第19天再付現$7,920,則該筆賒銷所產生之應收帳款尚有借餘多少?(A)$2,000(B)$4,000(C)$4,200(D)$4,460
9.若公司漏估呆帳費用,將:(A)收入低估(B)收入高估(C)費用低估(D)淨變現價值低估
10.公司在點數零用金時發現剩餘$380,共計發生各項費用$1,600,公司設置的定額零用金是$2,000,則撥補零用金的分錄中,會出現的科目及金額為:(A)貸記現金短溢$20(B)借記零用金$1,600(C)借記現金短溢$20(D)貸記零用金$1,600
11.企業會採行「成本與淨變現價值孰低」之理由,乃基於:(A)成本原則(B)審慎穩健原則(C)收入與費用配合原則(D)重大性原則
12.企業進貨$500,000,條件2/10,n/30,若一年360天,此信用條件隱含之年利率約為:(A)2%(B)10%(C)18%(D)36%
13.曆年制又稱為:(A)1年制(B)1月制(C)12月制(D)跨年制
14.預收收入,屬於:(A)收入科目(B)負債科目(C)資產科目(D)費用科目
15.下表為Apple公司IncomeStatement的一部分,請以「此表資訊」回答最近12個月的OperatingMargin是多少?(A)12.12%(B)30.90%(C)43.02%(D)56.98%
 阿摩線上測驗
登入
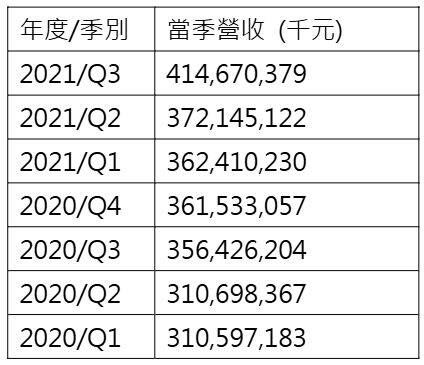 (A)11.43%(B)13.32%(C)15.78%(D)16.34%
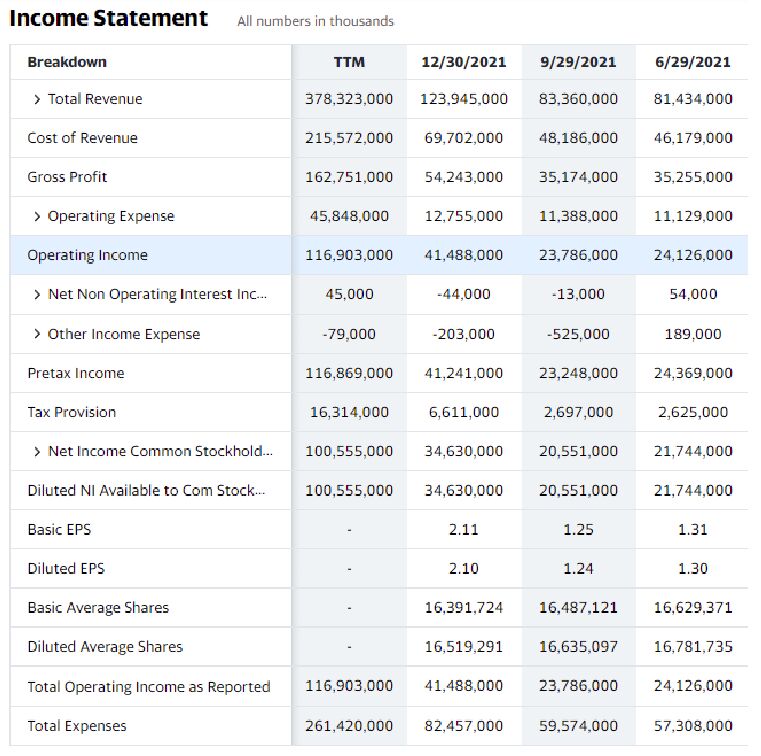 (A)12.12%(B)30.90%(C)43.02%(D)56.98%