阿摩線上測驗
26 在我國中央政府總預算編製程序中,下列何者不是行政院主計總處所負責的主要工作?
(A)擬定預算編製辦法
(B)撰擬重大施政計畫之成本效益分析報告
(C)提供財政經濟狀況之統計分析
(D)確定各機關歲出概算額度
答案:登入後查看
統計: A(71), B(130), C(59), D(50), E(0) #4026422
統計: A(71), B(130), C(59), D(50), E(0) #4026422
詳解 (共 6 筆)
cariechen0331
#7506735
18
0
筆記用アカ
#7514981
(B)撰擬重大施政計畫之成本效益分析報告
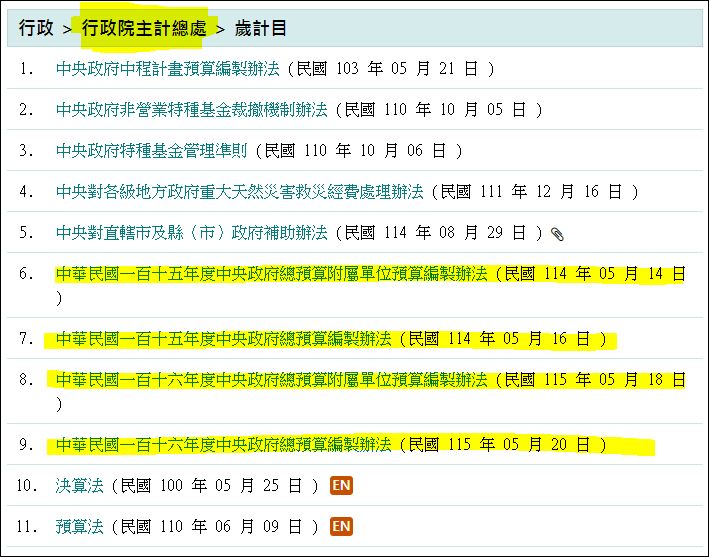
→計畫所需的成本效益分析報告就應該由該計畫的主辦(提案)機關自行撰擬。
---
預算法
第 28 條
中央主計機關、中央經濟建設計畫主管機關、審計機關、中央財政主管機關及其他有關機關應於籌劃擬編概算前,依下列所定範圍,將可供決定下年度施政方針之參考資料送行政院:
一、中央主計機關應供給以前年度財政經濟狀況之會計統計分析資料,與下年度全國總資源供需之趨勢,及增進公務暨財務效能之建議。
二、中央經濟建設計畫主管機關應供給以前年度重大經濟建設計畫之檢討意見與未來展望。
三、審計機關應供給審核以前年度預算執行之有關資料,及財務上增進效能與減少不經濟支出之建議。
四、中央財政主管機關應供給以前年度收入狀況,財務上增進效能與減少不經濟支出之建議及下年度財政措施,與最大可能之收入額度。
五、其他有關機關應供給與決定施政方針有關之資料。
第 31 條
中央主計機關應遵照施政方針,擬訂下年度預算編製辦法,呈報行政院核定,分行各機關依照辦理。
第 34 條
重要公共工程建設及重大施政計畫,應先行製作選擇方案及替代方案之成本效益分析報告,並提供財源籌措及資金運用之說明,始得編列概算及預算案,並送立法院備查。
第 36 條
行政院根據中央主計機關之審核報告,核定各主管機關概算時,其歲出部分得僅核定其額度,分別行知主管機關轉令其所屬機關,各依計畫,並按照編製辦法,擬編下年度之預算。
3
0