 阿摩線上測驗
29 依據營利事業所得稅查核準則,有關帳簿憑證的查核,下列敘述何者錯誤?
(A)營利事業有漏報營業收入情事,經稽徵機關就該漏報部分按同業利潤標準核定其所得額者,其核定 之所得額,以不超過當年度全部營業收入淨額依同業利潤標準核定之所得額為限
(B)營利事業未提示有關各種證明所得額之帳簿文據,經稽徵機關就營業收入淨額按同業利潤標準核定 其所得額者,如有非營業收益或損失,應依法合併計課或核實減除
(C)營利事業如在規定送交調查時間以內申請延期提示帳簿文據者,稽徵機關應予受理。但延長的期限 最長不得超過一個月,並以一次為限
(D)營利事業當年度關係所得額之全部或一部的原始憑證,因遭受不可抗力災害以致滅失者,該滅失憑 證所屬期間之所得額,稽徵機關得依該事業前三個年度經稽徵機關核定純益率之平均數核定之
統計: A(336), B(160), C(145), D(84), E(0) #3349694
詳解 (共 6 筆)

(A) (B) (C)
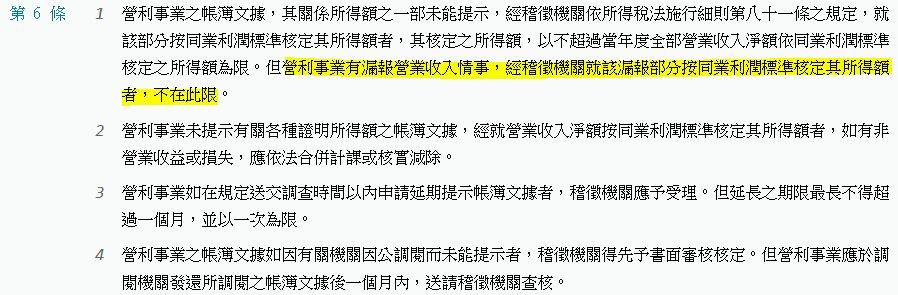
營利事業之帳簿文據,其關係所得額之一部未能提示,經稽徵機關依所得稅法施行細則第八十一條之規定,就該部分按同業利潤標準核定其所得額者,其核定之所得額,以不超過當年度全部營業收入淨額依同業利潤標準核定之所得額為限。但營利事業有漏報營業收入情事,經稽徵機關就該漏報部分按同業利潤標準核定其所得額者,不在此限。
(D)
營利事業當年度關係所得額之全部或一部之原始憑證,因遭受不可抗力災害或有關機關因公調閱,以致滅失者,該滅失憑證所屬期間之所得額,稽徵機關得依該事業前三個年度經稽徵機關核定純益率之平均數核定之。
一、先用數字理解原本 (A) 的意思
假設甲公司有以下資料:
|
項目 |
金額 |
|---|---|
|
全年度營業收入淨額 |
1,000 萬元 |
|
同業利潤標準 |
10% |
|
按同業利潤標準計算的所得額 |
100 萬元 |
計算:
1,000 萬 × 10% = 100 萬元
如果按照 (A) 的敘述,就代表:
國稅局核定的所得額,最高不能超過 100 萬元。
也就是說,即使國稅局依相關規定算出 120 萬元,仍只能以 100 萬元為上限。
但問題來了:這個上限不能直接套用到漏報營業收入的情況。
二、如果公司另外漏報 500 萬元呢?
假設甲公司申報了 1,000 萬元營業收入,國稅局又查到公司漏報 500 萬元。
在漏報部分依法適用同業利潤標準 10% 的假設下:
500 萬 × 10% = 50 萬元
這 50 萬元就是漏報部分核定增加的所得額。
(A) 的錯誤,是認為只要公司有漏報營業收入,國稅局核定所得額仍必須受到前述一般上限限制。
但法條明定:漏報營業收入的核定,不受該上限限制。
要注意,這不是說國稅局可以任意核定,而是不能拿「部分帳簿未提示」的上限規定,限制漏報收入的核定。
三、真正要記的差異
|
情況 |
法條想處理的問題 |
上限規定 |
|---|---|---|
|
部分帳簿憑證未提示 |
公司有收入,但部分資料無法證明 |
有上限 |
|
漏報營業收入 |
公司有收入卻沒有申報 |
不受上述上限限制 |
你可以這樣理解:
帳簿不完整,國稅局只能用推估方式認定部分所得,所以法條設有核定上限。
漏報收入,則是另外查到公司少申報的營業收入,因此法條特別排除這個上限。
考試筆記
第 29 題 (A) 錯在「漏報營業收入仍受核定所得額上限限制」。
正確應為:營利事業漏報營業收入,經稽徵機關就漏報部分按同業利潤標準核定所得額者,不受一般核定所得額上限限制。
