 阿摩線上測驗
37 以收益法估價時,對於折舊前及折舊後的純收益,使用資本化率還原,應如何處理?
(A)折舊前的純收益,應僅以資本化率還原
(B)折舊後的純收益,應僅以資本化率還原
(C)折舊後的純收益,應以資本化率加折舊率還原
(D)折舊前的純收益,應僅以折舊率加以還原
答案:登入後查看
統計: A(243), B(1265), C(704), D(132), E(0) #393081
統計: A(243), B(1265), C(704), D(132), E(0) #393081
詳解 (共 7 筆)
安
#1495617
折舊前純收益,以資本化率加折舊率還原
折舊後純收益,以資本化率還原
70
0
Nick Lin
#933931
不動產估價技術規則 第 45 條
建物收益價格依下列計算式求取之:
一、淨收益已扣除折舊提存費者:
(一)建物收益價格=建物淨收益/建物收益資本化率
(二)建物收益價格=(房地淨收益-土地淨收益)/建物收益資本化率
二、淨收益未扣除折舊提存費者:
(一)建物收益價格=建物折舊前淨收益/(建物收益資本化率+建物價
格日期當時價值未來每年折舊提存率)
(二)建物收益價格=(房地折舊前淨收益-土地淨收益)/(建物收益
資本化率+建物價格日期當時價值未來每年折舊提存率)
前項土地淨收益,得先以比較法求取土地比較價格後,再乘以土地收益資
本化率得之。
27
0
王紹鴻
#6236455
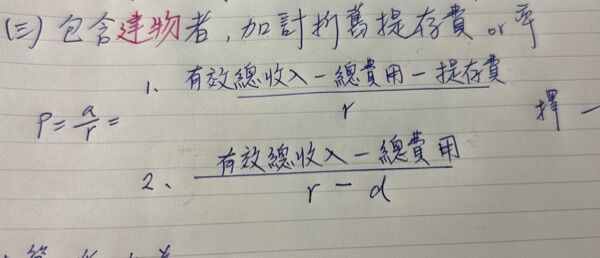 d為折舊提存率
2
0
林北桃園竹聯幫信堂承信會
#7562961
37 以收益法估價時,對於折舊前及折舊後的純收益,使用資本化率還原,應如何處理?
(A) 折舊前的純收益,應僅以資本化率還原
(B) 折舊後的純收益,應僅以資本化率還原
(C) 折舊後的純收益,應以資本化率加折舊率還原
(D) 折舊前的純收益,應僅以折舊率加以還原
第 45 條建物收益價格依下列計算式求取之:
一、淨收益已扣除折舊提存費者(折舊後):
(一)建物收益價格=建物淨收益/建物收益資本化率
(二)建物收益價格=(房地淨收益-土地淨收益)/建物收益資本化率
二、淨收益未扣除折舊提存費者(折舊前):
(一)建物收益價格=建物折舊前淨收益/(建物收益資本化率+建物價格日期當時價值未來每年折舊提存率)
(二)建物收益價格=(房地折舊前淨收益-土地淨收益)/(建物收益資本化率+建物價格日期當時價值未來每年折舊提存率)
前項土地淨收益,得先以比較法求取土地比較價格後,再乘以土地收益資本化率得之。
0
0