一、甲公司於 X1 年 1 月 1 日創立,採曆年制。該公司會計人員編製了以下
截至 X2 年 3 月 31 日止一季的損益表。此外,該公司截至 X2 年 3 月 31
日財務狀況表中,辦公用品餘額為$6,200,預付保險費餘額為$7,500,應
付票據餘額為$12,000。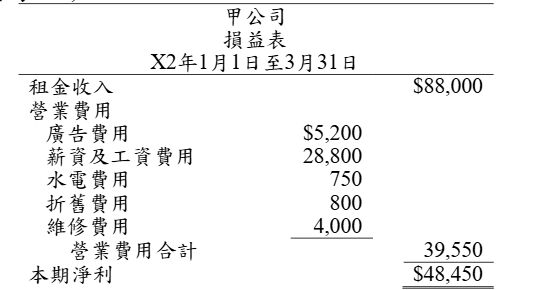
甲公司財務長認為會計人員編製的這份損益表可能有問題,因為過去任何一季的淨利都未曾超過$30,000。因此財務長檢查這份損益表及其它相關資料並發現以下事項:
⑴租金收入包含$13,000 的預收租金,該款項是針對 7 月夏季期間的場地使用所收取的租金。
⑵截至 X2 年 3 月 31 日,尚有$1,450 的辦公用品未使用。
⑶預付保險費是因為公司於 X2 年 1 月 1 日支付一份為期一年的保險保單所產生。
⑷X2 年 3 月 31 日收到以下帳單但尚未付款:
3 月 24 日當週的廣告費:$500。
3 月 10 日發生的維修費:$260。
3 月水電費:$120。
⑸公司共有四名員工,每日薪資總額為$300。截至 3 月 31 日,已有兩天的薪資及工資費用發生,但尚未支付。
⑹應付票據為一張於 X2 年 1 月 1 日簽發、期限三個月、年利率 10%的附息票據。
試編製截至 X2 年 3 月 31 日止一季的正確損益表。(15 分)
 阿摩線上測驗
登入