題組內容
題目三:屏東公司 2011 年度銷貨收入共計 3,500,000,年底應收帳款餘額為 300,000。假設年初備抵呆帳餘額為 9,000,且年度中確定無法收回的帳款共計 10,800,該公司銷貨均採賒銷方式。請分別以下列估計方法,計算 2011 年度應提列的呆帳費用金額與 2011 年底備抵呆帳餘額:
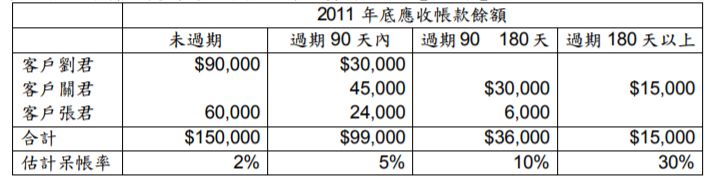
 (二)以帳齡分析法提列備抵呆帳,詳細資料如下:【15 分】
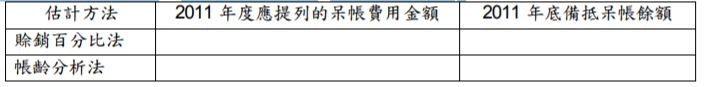
 【作答時請以下列格式,並且附計算過程,否則不予計分】
 阿摩線上測驗
登入
題目三:屏東公司 2011 年度銷貨收入共計 3,500,000,年底應收帳款餘額為 300,000。假設年初備抵呆帳餘額為 9,000,且年度中確定無法收回的帳款共計 10,800,該公司銷貨均採賒銷方式。請分別以下列估計方法,計算 2011 年度應提列的呆帳費用金額與 2011 年底備抵呆帳餘額:
(二)以帳齡分析法提列備抵呆帳,詳細資料如下:【15 分】【作答時請以下列格式,並且附計算過程,否則不予計分】