1. 108 年甲公司相關資訊如下:
● 1 月 1 日應收帳款淨額為$1,350,000 (備抵損失貸餘$50,000),108 年賒銷金額$850,000,收回帳款$550,000,沖銷帳款$200,000,12 月 31 日以帳款分析法認列預期信用減損損失$300,000。
● 甲公司於 108 年 7 月 1 日購買一機器設備,購買價格$20,000,000,折扣條件為 1/20、n/60,甲公司於 7 月 19 日付清價款。另發生運費$100,000,安裝成本$500,000,因購買設備而解雇員工之資遣費$900,000。該機器設備預計使用 10 年,殘值$50,000,甲公司以年數合計法計算折舊。
● 甲公司於 108 年 10 月 1 日以$1,200,000 購買信義區一棟建築物,持有目的為出租並賺取租金。甲公司以直線法計算折舊,估計建築物之耐用年限為 10 年且無殘值,12 月 31 日該建築物之公允價值為$1,300,000。
● 12 月 31 日甲公司擁有零用金$5,000、銀行活期存款$1,385,000、銀行定期存款$2,000,000 (110 年 4 月底到期)、108 年 7 月 1 日購買的政府公債$500,000 (109 年 6 月底到期)、郵政匯票$110,000。
● 甲公司採用永續盤存制,12 月 31 日存貨盤點前之帳列金額為$1,500,000,盤點顯示存貨餘額為$1,300,000,該批存貨預計可以$1,125,000 變現,然而甲公司需承擔銷售費用$120,000。
不考慮其他事項,試問 108 年 12 月 31 日甲公司資產負債表上「現金及約當現金」、「應收款」、「存貨」、「不動產、廠房及設備」、「投資性不動產」之餘額各為多少?(25%)
 阿摩線上測驗
登入
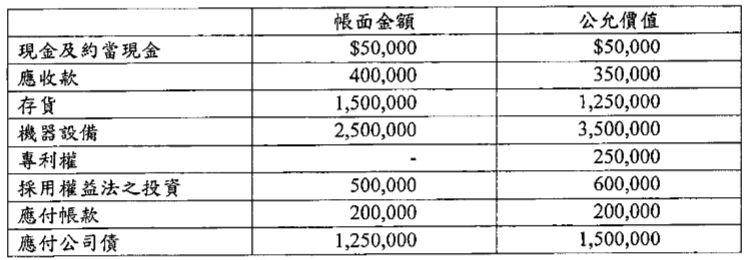 ● 丙公司有三個現金產生單位(X、Y、Z),被併購當時其可辨認淨資產之公允價值分別佔丙公司 20%、35%、45%。108 年 12 月 31 日 Y 單位有減損跡象,Y 單位之帳面金額(不含商譽)為$4,425,000,乙公司判斷 Y 單位之淨公允價值為$4,500,000、使用價值為$5,000,000。