2. 乙公司於 107 年 12 月 31 日以$8,800,000 購買丙公司 100% 股權,當時丙公司資產、負債之資訊如下表所示,經評估後丙公司存在一可登記但尚未登記之專利權,經登記後該專利權之法定耐用年限八年,乙公司估計經濟耐用年限十年。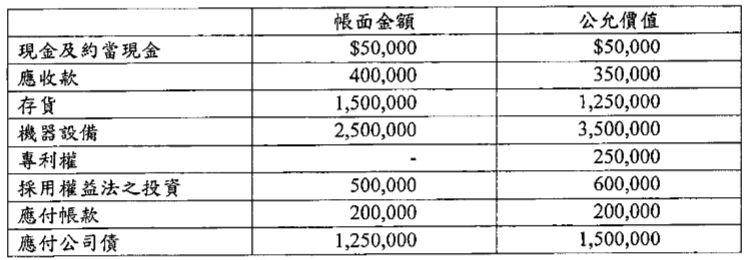 ● 丙公司有三個現金產生單位(X、Y、Z),被併購當時其可辨認淨資產之公允價值分別佔丙公司 20%、35%、45%。108 年 12 月 31 日 Y 單位有減損跡象,Y 單位之帳面金額(不含商譽)為$4,425,000,乙公司判斷 Y 單位之淨公允價值為$4,500,000、使用價值為$5,000,000。
● 乙公司於 108 年 7 月 1 日花費$159,375 進行專利權訴訟並且取得勝訴,此勝訴使得乙公司採用該專利權之產品得以壟斷市場。
不考慮其他事項,試問乙公司 107 年 12 月 31 日與 108 年 12 月 31 日資產負債表上「專利權」與「商譽」之餘額分別為何?(20%)
 阿摩線上測驗
登入