三、甲公司為一家上市公司,會計師受託查核 x1 年及 x2 年之財務報表,惟甲公司連續數年發生營運虧損,且 x3 年亦將有債務即將到期。除下列情況外,會計師已取得足夠及適切的證據,支持甲公司之財務報表已依照所適用之財務報導架構編製及揭露。請依下列格式回答在下列 3 種情況下(各為獨立的情況),會計師應出具之查核意見,以及應於查核報告中的哪一段溝通繼續經營不確定相關事宜。(15 分)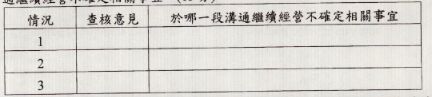
1.會計師認為受查者有繼續經營上的不確定性,而受查者已於財務報表中做充分之揭露。
2.會計師認為受查者有繼續經營上的不確定性,惟受查者不願於財務報表中做相關之揭露,會計師認為此部分的不實表達具重大性,但未達廣泛性。
3.會計師根據所取得之證據認為,甲公司已對繼續經營上的不確定性事項採取適當的因應措施,可以消除會計師對甲公司繼續經營上不確定性的疑慮,也認同甲公司於財務報表無須揭露有關繼續經營不確定性之資訊。惟會計師想要跟查核報告使用者溝通有關繼續經營上不確定性相關的查核事項。
 阿摩線上測驗
登入