 阿摩線上測驗
題組內容
三、填空題與簡答題(26分)
穀器公司於×1年1月1日依公允價值(付現)買入白靈裸公司三年期的公司債,面額為$1,000,000,每年1月1日付息一次,且於×3年6月30日現金出售(有含應計利息)該債券投資。該公司的財會經理於事後計算了該債券「若分別在三種不同經營模式及其會計處理方法(按攤銷後成本衡量、透過其他綜合損益按公允價值衡量、透過損益按公允價值衡量)」下的各年度綜合損益表與資產負債表資訊,其得到的「部分」財務資訊如下:假設無交易成本、稅、手續費等,且不需考慮減損。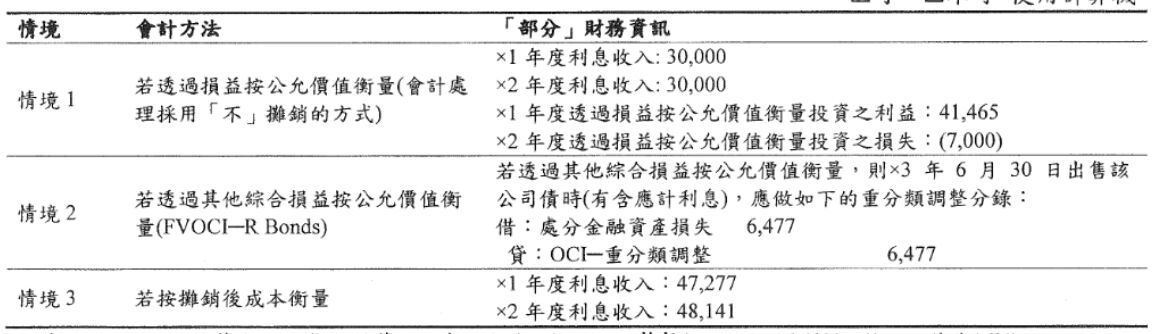 依據以上敘述,試計算出以下資訊(計算過程中,也請四捨五入至整數位,例如:16.49%四捨五入後為16%):
(1)×1年1月1日購入時,若分類為「透過其他綜合損益按公允價值衡量」(即:情境2)的話,則×2年12月31日資產負債表上的「透過其他綜合損益按公允價值衡量-評價調整」餘額為借方還是貸方餘額?金額為多少?(請四捨五入至整數位,例如:16.49%四捨五入後為16%)