所屬科目:期貨、選擇權與其他衍生性商品
1. 期貨市場中,限制交易對手違約風險的機制包括: (A)保證金制度 (B)每日結算制度(Mark-to-Market) (C)選項( A )( B )皆是 (D)選項( A )( B )皆非
2. 外匯期貨的定價,主要依據下列何種理論? (A)利率平價理論(Interest Rate Parity) (B)購買力平價理論 (C)費雪效應 (D)預期理論
3. 若某商品現貨價格與期貨價格變化的相關性為 0.8,現貨價格標準差為 0.5,期貨價格標準差為 0.4,則最小變異數避險比率為: (A)0.64 (B)0.80 (C)1.00 (D)1.25
4. 某投資組合的 Beta 值為 1.5,市值 5,000 萬元,臺股指數期貨報價 10,000 點(每點 200 元),欲 將 Beta 值降至 0.5,應如何操作? (A)賣出約 167 口期貨 (B)買入約 167 口期貨 (C)賣出約 250 口期貨 (D)買入約 250 口期貨
5. 某基金價值 2 億元,當臺股期貨變動 1%時,該基金價值變動 1.5%。若臺股期貨指數為 5,500 點,該基金避險時需買賣多少口臺股期貨? (A)買進 182 口 (B)買進 273 口 (C)賣出 182 口 (D)賣出 273 口
6. 某債券基金淨值 2,000 萬元,存續期間 7.2 年,欲以政府債券期貨避險。期貨百元報價 92.625, 期貨標的面額 10 萬元,最便宜交割債券存續期間 9 年,應放空多少口期貨? (A)89 口 (B)124 口 (C)145 口 (D)173 口
7. 一口公債期貨合約接近到期,目前期貨市價為 98.50 美元。現有三種可交割債券的資訊如下表所示:請問空方(賣方)會選擇以下哪一種債券進行交割,以達到最低的交割成本? (A)債券 X (B)債券 Y (C)債券 Z (D)無法判斷
8. 當利率具有隨機性,而其他市場條件相同時,下列何者正確? (A)遠期價格一定等於期貨價格 (B)遠期價格與期貨價格的差異主要由波動率決定 (C)遠期與期貨價格之差與折現因子及到期標的價格的共變異數有關 (D)利率是否隨機,不影響遠期與期貨價格
9. 假設美元對澳幣匯率今日報價 0.7939,美元與澳幣一年期利率分別為 1%與 3%,一年期遠期匯 率為何?(假設市場服從利率平價公式) (A)0.7939 (B)0.8096 (C)0.7785 (D)0.7881
10.期貨與選擇權的主要差異在於: (A)期貨買方有權利無義務;選擇權買賣雙方權利義務對等 (B)期貨買賣雙方權利義務對等;選擇權買方有權利無義務 (C)兩者買方皆有權利無義務 (D)兩者賣方皆有權利無義務
11.對於不支付股息的股票,美式買權的價格上限為: (A)履約價格 (B)標的股票價格 (C)履約價格的現值 (D)無限大
12.對於價平(ATM)選擇權,其 Gamma 值相較於價內或價外選擇權: (A)最大 (B)最小 (C)介於中間 (D)與履約價無關
13.若某買權的 Delta 為 0.7,Gamma 為 0.06,當標的股價上漲 2 元時,新的 Delta 約為: (A)0.76 (B)0.82 (C)0.88 (D)0.94
14.掩護性買權(Covered Call)策略中,投資人的最大利潤為: (A)無限大 (B)(履約價 − 買入股價)+權利金 (C)權利金收入 (D)買入股價 − 履約價
15.某股票目前交易價格為每股 120 美元,預計不發放股息。該股的 6 個月期價平歐式買權價格為 3.40 美元,6 個月期價平歐式賣權價格為 2.50 美元。為避免套利機會,相應的年化無風險利率最 接近下列何者? (A)0.75% (B)0.99% (C)1.50% (D)1.71%
16.關於強化式學習(Reinforcement Learning, RL)在選擇權風險管理中的應用,下列何者最正確? (A)強化式學習只用來預測選擇權到期時的價格 (B)強化式學習可透過市場狀態、避險動作與報酬函數,學習動態避險策略 (C)強化式學習必須假設市場報酬完全服從常態分配 (D)強化式學習的目標是使每一期交易獲利最大,而不考慮交易成本與風險
17.AI/ML 在投資組合與風險管理的主要應用方向為何? (A)完全取代 VaR、CVaR 等風險衡量方法 (B)利用深度學習提升投資組合最佳化、風險估計及情境分析效率 (C)AI 只能降低市場波動,因此不需要進行風險管理 (D)AI 的主要用途是增加交易頻率,而非改善風險控制
18.臺灣期貨交易所於 2025 年陸續推出「週五到期臺指選擇權」及「個股週選擇權」。關於此類短 天期選擇權對臺灣衍生性商品市場的影響,下列敘述何者最為正確? (A)週五到期契約可對應週四晚間發布的重要經濟數據與企業財報,滿足交易人即時避險與事件交易 需求;但存續期間短、權利金較低,可能導致投資人過度槓桿,且新商品的市場流動性需要時間 累積 (B)短天期選擇權的權利金較高,可大幅提升期貨商的經紀業務收入;且由於到期時間短,Theta 衰減緩慢,適合長期持有策略 (C)個股週選擇權首波納入台積電、鴻海、聯發科、長榮及緯創 5 檔指標股,其主要目的在於取代 現有的個股期貨,提供投資人更直接的股票避險工具 (D)短天期選擇權的 Gamma 風險較低,主要風險來自 Vega 的劇烈變動;由於到期時間極短,隱 含波動率對價格的影響遠大於標的價格變動的影響
19.選擇權在接近到期時,其 Gamma 值會急速變化。此特性對市場的最直接影響為下列何者? (A)造市商為維持 Delta 中立,在標的價格下跌時需賣出更多標的資產,可能加劇價格下跌的幅度 (B)選擇權買方的時間價值損失速度加快,因此買方策略的獲利性大幅提升 (C)選擇權的隱含波動率會自動下降,使價格趨於穩定 (D)造市商的避險需求完全消失,因為此時選擇權已無時間價值
20.Iron Condor 是短天期選擇權市場中常見的交易策略。關於以零日到期選擇權(Zero-Day-toExpiry, ODTE)建構 Iron Condor 策略的敘述,下列何者最為正確? (A) Iron Condor 策略透過同時賣出價外買權與價外賣權,並各自以更價外的選擇權保護,在ODTE 市 場中主要利用 Theta 衰減獲取權利金收入,但因到期前 Gamma 急速放大而面臨集中的尾部風險 (B) Iron Condor 策略屬於買方策略,最大損失為權利金支出,適合在預期市場將出現大幅突破時使用 (C) Iron Condor 策略僅能使用買權建構,無法使用賣權,因此在 ODTE 市場中無法有效運作 (D) Iron Condor 策略在 ODTE 市場中的主要風險來自 Vega,因到期時間極短,隱含波動率的微 小變場中主要利用 Theta 衰減獲取權利金收入,但因到期前 Gamma 急速放大而面臨集中的 尾部風險動即造成價格大幅波動
21.下列四種選擇權中,何者的 Gamma 值最大? (A)2 個月到期、深度價內(Deep ITM)的買權 (B)2 週到期、價平(ATM)的買權 (C)2 個月到期、價平(ATM)的買權 (D)2 週到期、深度價外(Deep OTM)的賣權
22.若投資組合市值 1,380 萬元,加權股價指數 23,000 點,投資組合價值完全仿照大盤,為防止投 資組合價值跌破 1,350 萬元,應如何操作臺指選擇權?(契約乘數為指數每點 50 元) (A)放空 6 口履約價 22,000 點的臺指買權 (B)買入 6 口履約價 22,000 點的臺指賣權 (C)放空 12 口履約價 22,500 點的臺指買權 (D)買入 12 口履約價 22,500 點的臺指賣權
23.出售賣權時,可利用下列何者達成 Vega-neutral? (A)政府公債 (B)標的物 (C)相同標的之買權 (D)標的物之期貨契約
24.臺灣期貨交易所為強化市場價格穩定,針對部分商品實施「三階段漲跌幅機制」及「動態價格穩 定措施」。關於兩項制度,下列何者正確? (A)三階段漲跌幅機制適用於臺股期貨,觸及第一階段時市場停止交易 5 分鐘 (B)動態價格穩定措施僅適用於期貨商品,不適用於任何選擇權商品 (C)三階段漲跌幅機制原已適用於部分國外股價指數、匯率及商品類期貨/選擇權,並自 2026 年 7 月 6 日起擴大適用至國外成分證券 ETF 期貨及選擇權 (D)動態價格穩定措施於所有期貨及選擇權商品均採相同價格區間及相同參數計算
25.量子計算的金融應用越來越多,它的計算原理與以下哪種金融計算的演算法最為相近? (A)數值偏微分方程 (B)蒙地卡羅模擬 (C)二元樹 (D)選項( A )( B )( C )皆可
26.關於 Black-Scholes 模型的基本假設,下列何者最為正確? (A)標的資產價格服從對數常態分配,因此連續報酬率(Continuously Compounded Return)服從常 態分配 (B)標的資產價格服從常態分配,因此連續報酬率服從對數常態分配 (C)標的資產價格與連續報酬率皆服從常態分配 (D)標的資產價格與連續報酬率皆服從對數常態分配
27.某交易人以 Delta 中立策略管理選擇權部位。若該部位的 Gamma 值為正,且標的資產價格出現 大幅上漲,該部位的 Delta 會如何變化?此現象對避險操作有何意涵? (A)Delta 由正轉負,避險者應買入標的資產 (B)Delta 由負轉正,避險者應賣出標的資產 (C)Delta 會增加,避險者應賣出標的資產以維持中立 (D)Delta 保持不變,因 Delta 中立已鎖定風險
28.假設某資產的條件變異數服從 GARCH(1,1)模型:σt² = ω + αεt−1² + βσt−1² 已知ω= 0.00002,α= 0.05,β= 0.90 則其無條件(長期)變異數最接近下列何者? (A)0.00020 (B)0.00040 (C)0.00050 (D)0.00100
29.某資產 10 天 97.5%的風險值為 1,555,則其 1 天 99%的風險值為何?(N(−1.65)=0.05, N(−1.96)=0.025,N(−2.33)=0.01) (A)784 (B)585 (C)393 (D)176
30.計算銀行資本適足率時,條件風險值(Conditional Value at Risk; Expected Shortfall)的計算應於以 下哪一個機率測度(Probability Measure)下進行? (A)風險中立測度(Risk Neutral Measure) (B)歷史測度(Historical Measure) (C)等義測度(Equivalent Measure) (D)選項( A )( B )( C )皆可
31.有關個股(Single Stock) ETF 之敘述,何者正確? (A)主要持有個股股票 (B)主要持有指數 (C)主要持有個股期貨 (D)主要持有個股選擇權
32.根據 CBOE,VIX 指數主要由下列何種資產價格計算而得? (A)價內選擇權 (B)價平附近選擇權 (C)價外選擇權 (D)隱含波動率序列
33.VIX 期限結構所呈現的型態與意涵為何? (A)正價差,風險累積越來越多 (B)逆價差,風險累積越來越少 (C)都有可能,因是平均風險的概念 (D)選項( A )( B )( C )皆非
34.下列何者最能描述 Volatility Smile 與 Volatility Surface 之差異? (A)Smile 僅考慮履約價,Surface 同時考慮履約價與到期日 (B)Surface 僅考慮履約價 (C)Smile 即 VIX (D)Surface 即 Historical Volatility
35.高頻交易(High-Frequency Trading)最常使用下列何種硬體加速交易訊號處理? (A)CPU (B)GPU (C)FPGA (D)SSD
(1) 請說明此類 Covered Call 主動式 ETF 的基本組成結構為何?(2 分)產品欲達到的目的為 何?(2 分)
(2) 此類 ETF 透過賣出選擇權賺取權利金以增強收益,但在不同市場情境下表現亦不相同。請 分別說明在大漲、大跌與盤整三種市場情境下,此策略績效的預期表現。(各 2 分,共 6 分)
(1) 若交易員採取策略甲(不避險),請計算週五結算時之最終損益(新臺幣)。(2 分)
(2) 若交易員採取策略乙(每日 Delta 動態避險),請計算: i. 週三及週四收盤後各應持有多少口小臺期貨?(各 2 分,共 4 分) ii. 週五結算時之最終損益。(2 分) (3) 比較策略甲與策略乙的結果,並簡要說明動態 Delta 避險為何能改善賣方部位的損益。(2 分)
(1) 寫出 Wing Model 參數 \(a_0, a_1, a_2\) 所對應在 IV Curve 的意義。(3 分)
(2) 建立線性關係,並求解參數 \(a_0, a_1, a_2\)。 (3 分)
(3) 已知\(m = 1.05\),市場報價\(IV = 0.25\),請建構一個無風險套利策略。(4 分)
 阿摩線上測驗
登入
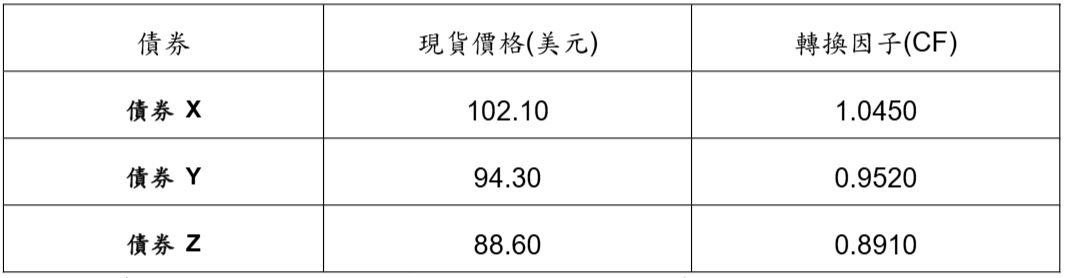 請問空方(賣方)會選擇以下哪一種債券進行交割,以達到最低的交割成本? (A)債券 X (B)債券 Y (C)債券 Z (D)無法判斷