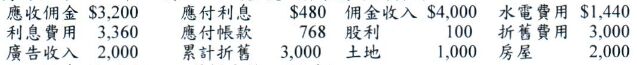所屬科目:研究所、轉學考(插大)◆會計學
01. 採曆年制之甲公司於 2019 年 4 月 1 日預付兩年期租金,並作借記預付租金$3,000,貸記現金 $3,000 的分錄,則 2019 年 12 月 31 應調整之租金費用應為:(A) $1,500 (B) $1,125 (C) $900 (D) $2,250。
02. 下列何者不屬於國際會計準則第 41 號所定義的「非生產性植物」:(A)所栽培之植物係收成作為農業產品 (B)所栽培之植物係為生產農業產品,且企業將該植物收成並作為農業產品出售之可能性並非甚低 (C)一年生作物 (D)多年生作物。
03. 北大公司 99 年期初存貨為$140,000,當年前三個月進貨為$300,000,同期銷貨為$500,000,北大公司毛利率平均為銷貨的 45%,使用毛利法,公司 99 年 3 月 31 日存貨估計為 (A) $165,000 (B) $275,000 (C) $225,000 (D) $215,000。
04. 北大公司採應收帳款餘額百分比法提列壞帳,2019 年銷貨收入為$5,000,000,年底應收帳款餘額為$950,000,調整前備抵壞帳餘額有借方餘額$500,本年度設應收帳款壞帳率 0.5%,試問年底壞帳調整分錄之金額為 (A)$4,250 (B)$4,750 (C)$5,250 (D)$25,000。
05. 應付公司債折、溢價攤銷採用利息法(或稱有效利率法)時,下列何者敘述為真:(A)若為折價發行,折價攤銷會使每年的利息費用遞減 (B)若為溢價發行,溢價攤銷會使每年的利息費用遞減 (C)若為折價發行,每年折價攤銷的金額是遞減的 (D)若為溢價發行,每年溢價攤銷的金額是遞減的。
06. 在定期盤存制下,期末盤點存貨時,高估期末存貨,這項錯誤對當期的影響是 (A)銷貨成本低估,淨利高估 (B)銷貨成本低估,淨利低估 (C)銷貨成本高估,淨利高估 (D)銷貨成本高估,淨利低估。
07. 北大公司採先進先出法計算存貨成本,2018 年底期末存貨$70,000,2019 年底期末存貨$90,000,若改採加權平均法計算期末存貨,則 2018 年度之毛利會減少$5,000,而 2019 年度之毛利會增加$6,000,請問改採加權平均法後,2019 年底期末存貨為若干?(A)$89,000 (B)$90,000 (C)$91,000 (D)$101,000。
08. 北大公司期初存貨成本為$35,000,預定零售價$40,000,本期進貨成本$100,000,預訂零售價$160,000,進貨運費$5,000,本期銷貨淨額$150,000。若採零售價法估計期末存貨,則期末存貨成本為多少?(A)$105,000 (B)$35,000 (C)$140,000 (D)$60,000。
09. 銀行對帳單餘額$60,000,未兌現支票$5,000,在途存款$3,000,保付支票$1,000 (含於未兌現支票中),銀行代收款公司未入帳者$3,000,則正確現金餘額為:(A)$58,000 (B)$59,000 (C)$63,000 (D)$57,000。
10. 北大公司發行面額$10.8%,200,000 股的累積特別股,及 200,000 股面值$10 的普通股,保留盈餘為$280,000。公司從成立至今 3 年來皆未發放過股利,請問若今年發放股利$1,000,000,特別股股東可分配:(A)$320,000 (B)$160,000 (C)$220,000 (D)$480,000。
11. 採直接法編制現金流量表,下列何者得為營業活動的現金流量?(A)買回庫藏股 (B)收到債券投資的利息 (C)出售固定資產利益 (D)提列當年折舊費用。
12. 北大公司 2019 年 1 月 1 日發行面額$100,000,6%,5 年到期公司債,每年 1 月 1 日付息一次,如發行公司債時市場利率(或稱有效利率)為 8.5%,試問該公司債發行價為:(A)平價發行 (B)溢價發行 (C)折價發行 (D)以上皆非。
13. 下列何項應屬「營業活動的現金流入項目」:(A)抵押借款取得現金 (B)應收帳款收現 (C)出售固定資產 (D)現金增資發行新股。
14. 北大公司期初現金餘額$120,000,本年度營業活動產生淨現金流入$700,000,投資活動產生淨現金流出$900,000,融資活動產生淨現金流入$150,000,則期末現金餘額為:(A) $50,000 (B) $170,000 (C) $70,000 (D)$100,000。
15. 下列敘述何者敘述錯誤:(A)如果有項無形資產具有有限的耐用年限,該資產應被攤銷 (B)企業內部產生之商譽可以列為無形資產 (C)收購企業時,商譽才可入帳 (D)發展階段之成本常在發生時費用化。
01. 北大公司 2019 年 10 月 2 日以每股 $17 在市場上購買台積電公司 30,000 股股票,購買時支付手續費 $730,北大公司意圖從該檔股票賺取短期價差,因此歸類為透過損益按公允價值衡量之股票投資,該股票於 2019 年 12 月 31 日時之市價為每股 $20,北大公司於 2020 年 2 月 10 日以每股 $22 出售台積電公司股票並支付該交易之稅捐及手續費 $3,000,試作北大公司投資台積電公司之所有相關分錄。(8 分)
(1)假設採活動數量法,2011 年使用 1,700 小時,計算 2011 年折舊費用。
(2)以直線法的兩倍折舊率之餘額遞減法計算,計算 2011 年和 2012 年折舊費用。
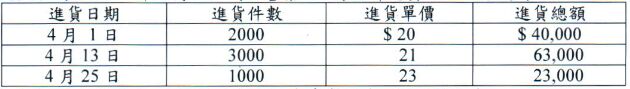
03. 北大公司於 2019 年 4 月 1 日開始營業,4 月份計進貨三次,分別為:假設公司於 2019 年 4 月 30 日盤點期末存貨計有商品 1,500 件。試作:分別以下列三種存貨計價方法計算期末存貨之金額。(15 分)(1)先進先出法。(2)加權平均法。(3) 個別辨認法(設期末存貨中包含有第一次進貨之商品 800 件,第二次進貨之商品 500 件,剩餘為第三次進貨之商品)。
04. 柯南公司 2024 年 12 月 31 日調整後試算表有下列資料:試作:2024 年 12 月 31 日之結帳分錄。(11 分)
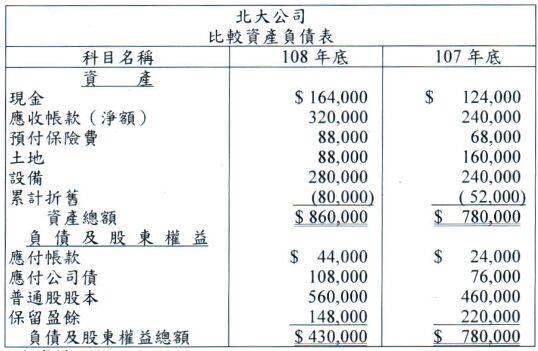
05. 下列為北大公司 108 年及 107 年度之比較資產負債表:其他補充資料如下:(1) 108 年度之淨損為$60,000。(2) 108 年宣告並發放現金股利$12,000。(3) 108 年唯一的土地交易:出售土地產生損失$40,000。(4) 108 年出售成本60,000、累計折舊40,000之設備,得款$20,000。(5) 108 年按帳面價值清償應付公司債$48,000。(6) 108 年發行普通股交換設備,當日股票市價為$100,000。試作:以間接法編製北大公司 108 年度之現金流量表。(11 分)
 阿摩線上測驗
登入