03. 北大公司於 2019 年 4 月 1 日開始營業,4 月份計進貨三次,分別為: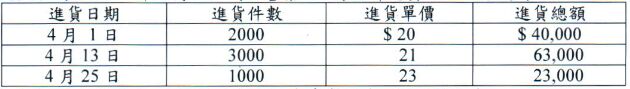
假設公司於 2019 年 4 月 30 日盤點期末存貨計有商品 1,500 件。
試作:分別以下列三種存貨計價方法計算期末存貨之金額。(15 分)
(1)先進先出法。
(2)加權平均法。
(3) 個別辨認法(設期末存貨中包含有第一次進貨之商品 800 件,第二次進貨之商品 500 件,剩餘為第三次進貨之商品)。
 阿摩線上測驗
登入
阿摩線上測驗
登入
03. 北大公司於 2019 年 4 月 1 日開始營業,4 月份計進貨三次,分別為:
假設公司於 2019 年 4 月 30 日盤點期末存貨計有商品 1,500 件。
試作:分別以下列三種存貨計價方法計算期末存貨之金額。(15 分)
(1)先進先出法。
(2)加權平均法。
(3) 個別辨認法(設期末存貨中包含有第一次進貨之商品 800 件,第二次進貨之商品 500 件,剩餘為第三次進貨之商品)。